Domain structural-engineering.de kaufen?
Wir ziehen mit dem Projekt
structural-engineering.de um.
Sind Sie am Kauf der Domain
structural-engineering.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain structural-engineering.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wird der verpflegungsmehraufwand versteuert?
Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er im Rahmen einer Dienstreise anfällt. Dabei gelten bestimmte Pauschbeträge je nach Reiseland und Dauer des Aufenthalts. Diese Pauschbeträge sind festgelegt und müssen nicht versteuert werden. Es ist jedoch wichtig, dass die Voraussetzungen für die steuerfreie Behandlung des Verpflegungsmehraufwands eingehalten werden, wie z.B. die Abwesenheit von mehr als 8 Stunden am Tag oder die Übernachtung außerhalb des eigenen Wohnorts. Bei Zweifeln oder Sonderfällen empfiehlt es sich, steuerlichen Rat einzuholen, um mögliche steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
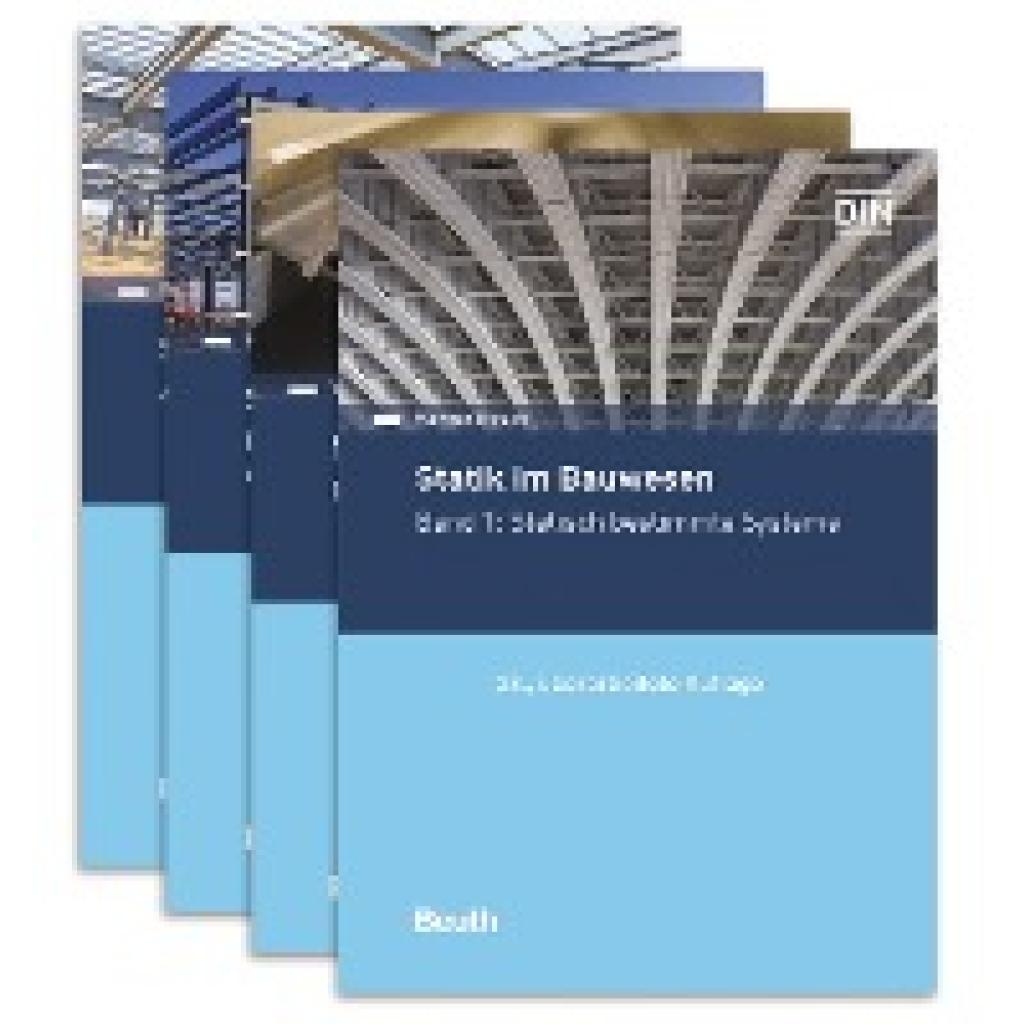
Kirsch, Werner: Statik im Bauwesen komplett - 4 BändeStatik im Bauwesen komplett - 4 Bände , Paket Band 1 bis 3 und Aufgabensammlung , Sonstige > Auto-Tuning & -Styling , Auflage: aktualisierte Neuauflage, Erscheinungsjahr: 20190916, Produktform: Kartoniert, Titel der Reihe: Beuth Studium##, Autoren: Kirsch, Werner~Scholz, Eric~Spitzer, Paul, Auflage/Ausgabe: aktualisierte Neuauflage, Seitenzahl/Blattzahl: 1118, Keyword: Bauingenieurwesen; Fachwerk; Lastermittlung; Schnittgröße; Träger; Festigkeitslehre; Kräftelehre; Spannung; Tragwerkslehre; Biegung; Flächenmoment; Bochmann; Stabilität; Stabwerk; Statik_Koffer; statisch bestimmtes System; statisch unbestimmtes System, Fachschema: Bau / Bautechnik~Bautechnik~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 157, Höhe: 48, Gewicht: 1664, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Statik im Bauwesen, Fachbücher von Paul Spitzer, Erik ScholzDer Band 'Aufgaben und Lösungen' ist Bestandteil der vierbändigen Reihe 'Statik im Bauwesen'. Die Aufgabensammlung ergänzt die theoretische Grundlagenvermittlung der Bände 1 bis 3 durch eine Vielzahl praxisorientierter Beispielaufgaben. Der Anwender kann sich anhand der Übungsaufgaben, die über 100 Beispiele aus der Realität simulieren, hervorragend auf die Praxis vorbereiten. Die Lösungswege werden schrittweise erläutert und sind somit leicht nachvollziehbar. Zahlreiche Fotos verdeutlichen und illustrieren die behandelten Inhalte. Die dritte Auflage wurde durchgehend überarbeitet und an den neuesten Stand der Normung angepasst.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirsch, Werner: Statik im Bauwesen komplett - 4 BändeStatik im Bauwesen komplett - 4 Bände , Paket Band 1 bis 3 und Aufgabensammlung , Sonstige > Auto-Tuning & -Styling , Auflage: aktualisierte Neuauflage, Erscheinungsjahr: 20190916, Produktform: Kartoniert, Titel der Reihe: Beuth Studium##, Autoren: Kirsch, Werner~Scholz, Eric~Spitzer, Paul, Auflage/Ausgabe: aktualisierte Neuauflage, Seitenzahl/Blattzahl: 1118, Keyword: Bauingenieurwesen; Fachwerk; Lastermittlung; Schnittgröße; Träger; Festigkeitslehre; Kräftelehre; Spannung; Tragwerkslehre; Biegung; Flächenmoment; Bochmann; Stabilität; Stabwerk; Statik_Koffer; statisch bestimmtes System; statisch unbestimmtes System, Fachschema: Bau / Bautechnik~Bautechnik~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 157, Höhe: 48, Gewicht: 1664, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wird der verpflegungsmehraufwand versteuert?
Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er im Rahmen einer Dienstreise anfällt. Dabei gelten bestimmte Pauschbeträge je nach Reiseland und Dauer des Aufenthalts. Diese Pauschbeträge sind festgelegt und müssen nicht versteuert werden. Es ist jedoch wichtig, dass die Voraussetzungen für die steuerfreie Behandlung des Verpflegungsmehraufwands eingehalten werden, wie z.B. die Abwesenheit von mehr als 8 Stunden am Tag oder die Übernachtung außerhalb des eigenen Wohnorts. Bei Zweifeln oder Sonderfällen empfiehlt es sich, steuerlichen Rat einzuholen, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
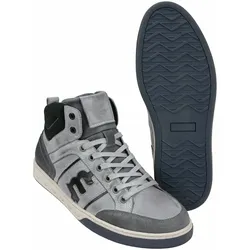
Tragwerk-Sneaker - 44Konstruiert für die Stadt. Mit kühl durchdachtem Design und Langstrecken-Laufkomfort kommt der Sneaker daher. Wie die Linien in einem Bauplan trifft Stahlgrau auf Graphitschwarz. Die Schuh-Ingenieure aus Portugal haben dem Sneaker belastbares Rindleder und einen etwas höheren Schaft gegen Windschneisen mit auf den Weg gegeben. Die leichte Gummisohle federt über den Asphalt, in die Bar und zum Pitch-Termin.139,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.